Compare as empresas numa só vista
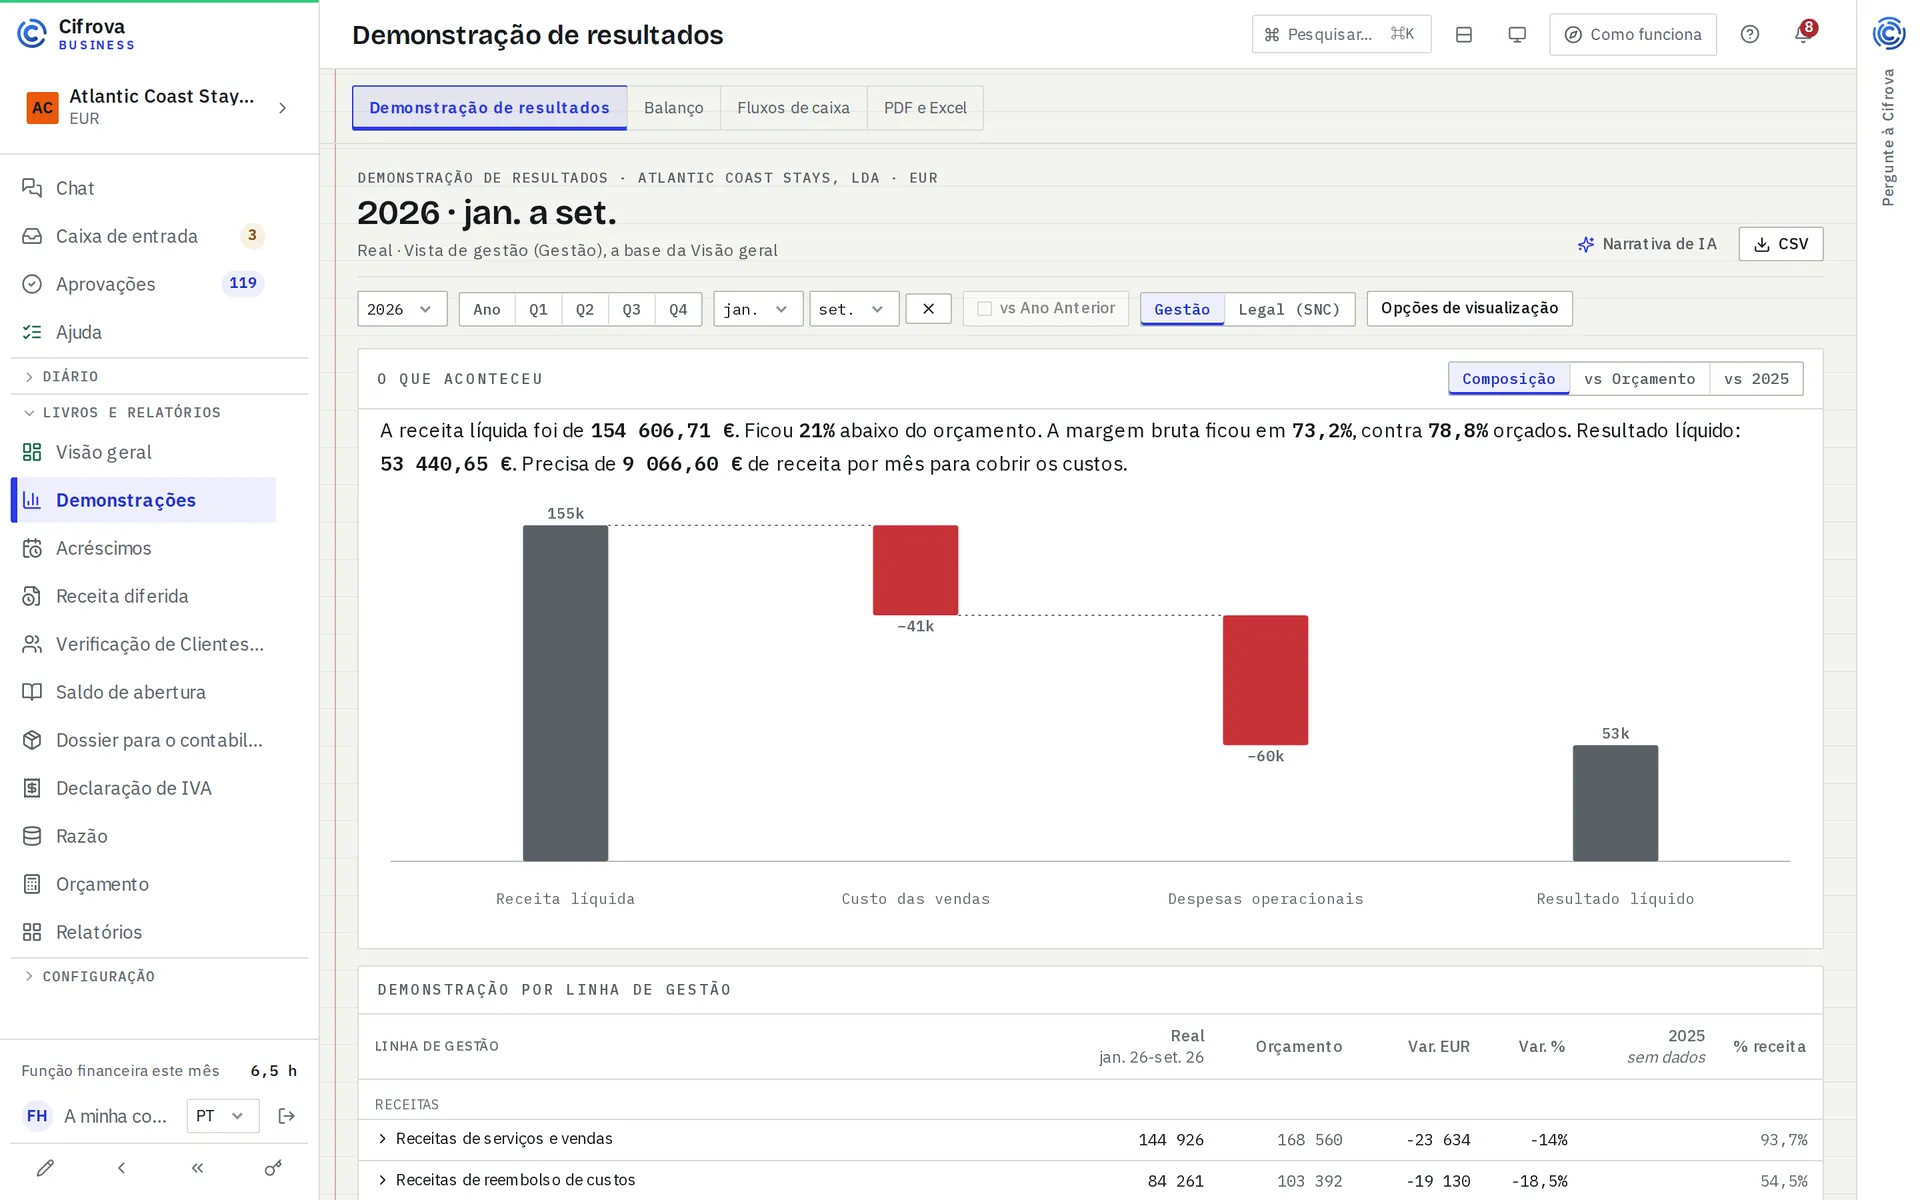
Veja os resultados de cada empresa ao lado do total do grupo, para as mesmas datas, e perceba o contributo de cada negócio.
Compreenda as empresas que detém, em conjunto e individualmente. Reúna a informação de gestão de um pequeno grupo sem perder o contributo de cada sociedade.
Connosco
 Fintable

 Marquez
Funciona com o seu assistente de IA
Veja os resultados de cada empresa ao lado do total do grupo, para as mesmas datas, e perceba o contributo de cada negócio.
Separe as vendas e os gastos identificados entre empresas dos valores do grupo, para as operações internas não aumentarem artificialmente a visão conjunta.
Quando uma empresa regista uma operação interna de forma diferente da outra, a diferença fica visível para o contabilista a analisar.
A vista do grupo usa os mesmos valores dos relatórios de cada empresa. Compare contributos sem reconstruir os números numa folha de cálculo à parte.
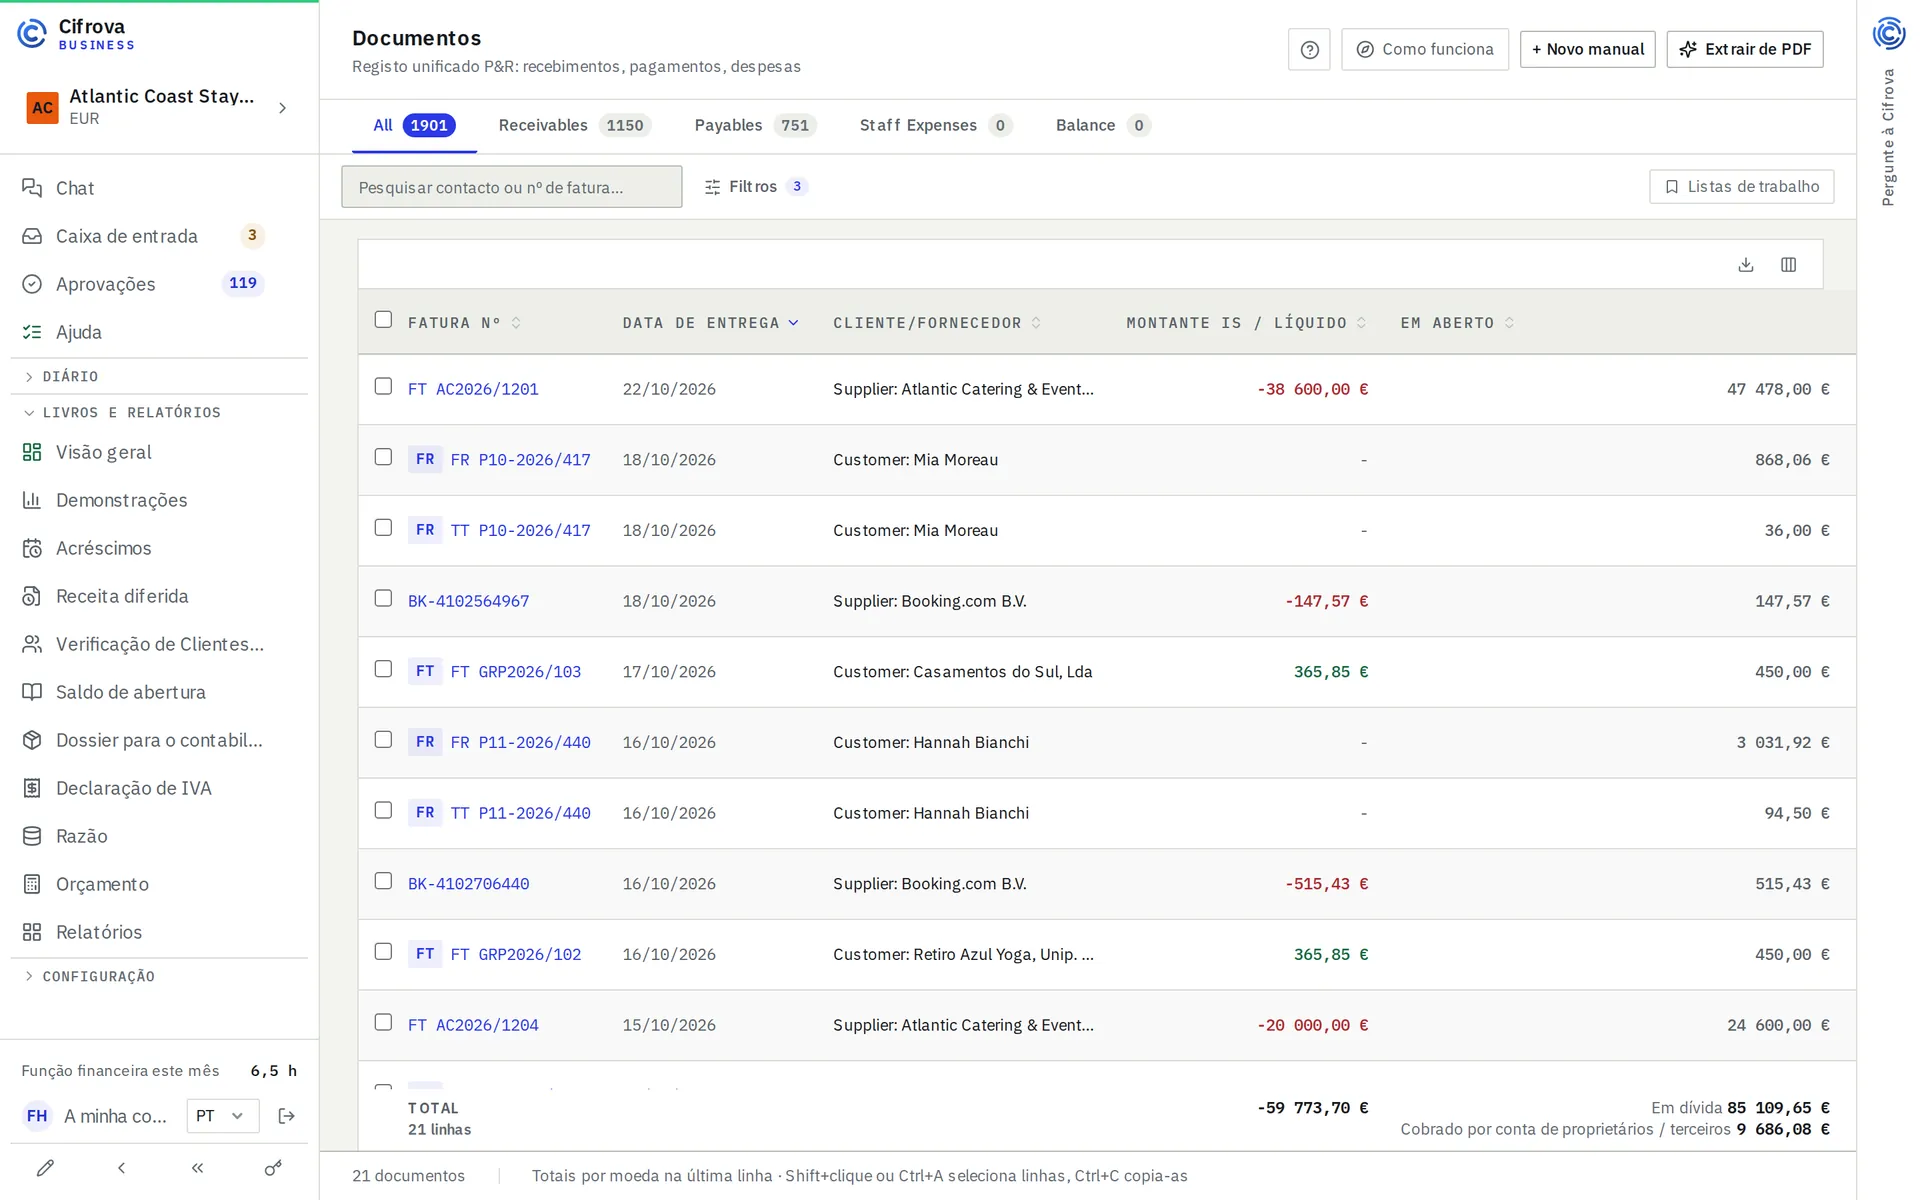
Os documentos ficam na respetiva empresa, dando ao contabilista o suporte para investigar diferenças internas e identificar o registo que falta.
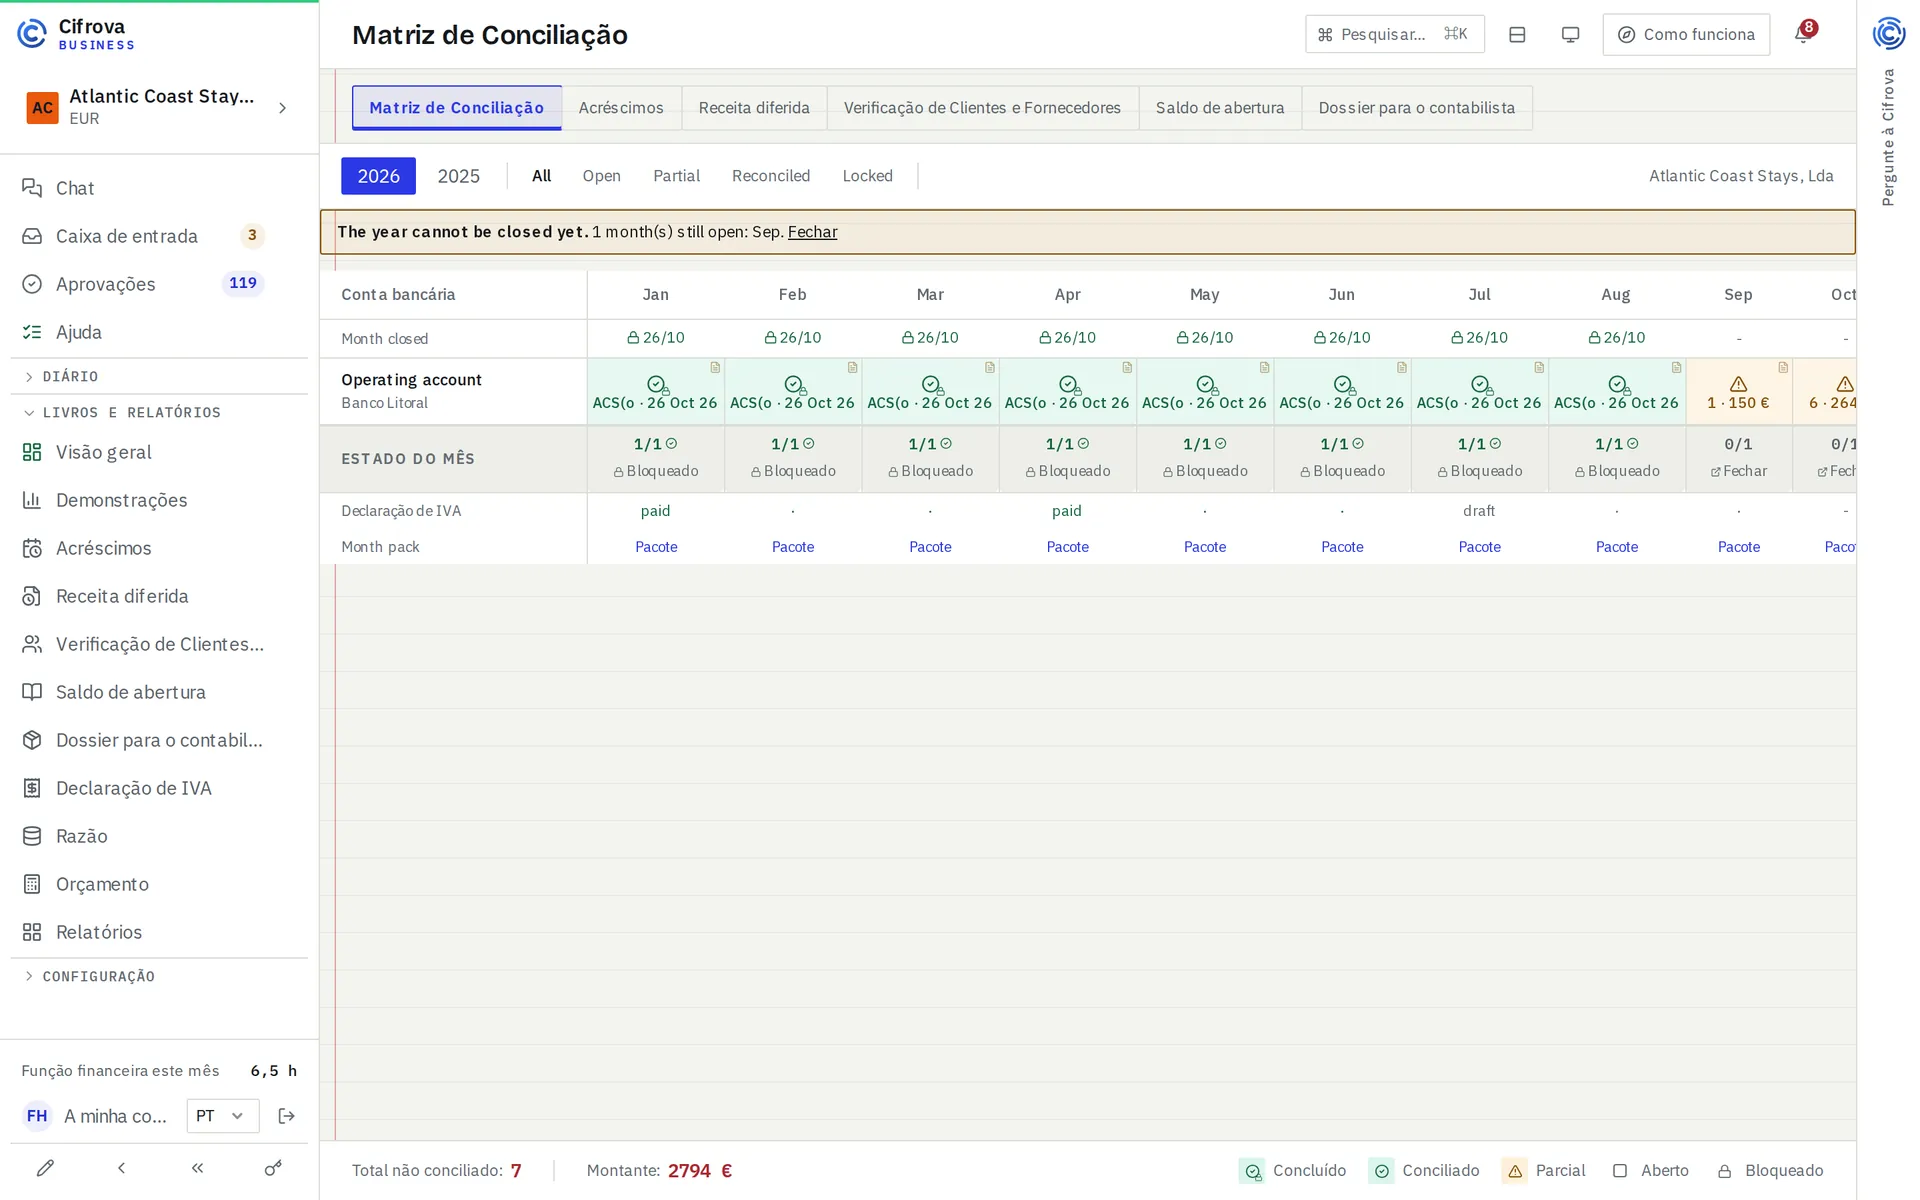
Acompanhe o fecho de cada sociedade antes da revisão do grupo, mantendo visíveis os registos em falta e as questões pendentes para o período apresentado.
Informação de gestão para um pequeno grupo. Acorde com o contabilista as sociedades, o período, a moeda e os ajustamentos entre empresas antes de utilizar o resultado conjunto.
Demonstração de resultados, balanço e fluxos de caixa com colunas por empresa, eliminações internas, interesses minoritários e total do grupo. É necessário acesso a cada empresa incluída.
A primeira conversa permite confirmar a estrutura e os relatórios necessários. A consolidação legal, estruturas complexas e necessidades contabilísticas especializadas exigem uma avaliação própria.
O âmbito são pequenos grupos de empresários e informação de gestão. Estruturas complexas, consolidação legal e necessidades cambiais especializadas exigem uma avaliação própria.
Sim. A abordagem de grupo mantém os valores por empresa e os registos de cada sociedade. O acesso tem de ser acordado para cada entidade.
A vista do grupo retira vendas e gastos identificados como internos e saldos recíprocos de clientes e fornecedores. As participações financeiras são eliminadas contra o capital próprio das empresas detidas, e a parte do resultado que pertence a sócios minoritários aparece como interesses minoritários. Os dividendos entre empresas do grupo também são eliminados. As diferenças ficam visíveis para revisão; acordem os restantes ajustamentos com o contabilista.
Diga-nos o que precisa e entraremos em contacto consigo.